Vianoce sú obdobím radosti, rodinných stretnutí a obdarovávania našich blízkych. Zároveň však patria k finančne najnáročnejším obdobiam roka. Darčeky, výzdoba, predvianočné nákupy či rôzne drobnosti dokážu z rodinného rozpočtu ukrojiť stovky eur. A povedzme si úprimne, nie vždy sú to peniaze vynaložené najrozumnejšie.
Čo keby sme sa tento rok rozhodli trochu inak? Nemusíme sa vzdať Vianoc ani radosti z obdarovávania. Možno by stačilo kúpiť o niekoľko zbytočností menej a ušetrené peniaze investovať do vlastnej budúcnosti. Alebo využiť časť koncoročnej odmeny, ktorá by sa inak rýchlo rozplynula v predvianočných výdavkoch.
Aj jednorazových 500 eur totiž môže v dlhodobom dôchodkovom sporení znamenať oveľa viac, než by sme na prvý pohľad očakávali.
Päťsto eur dnes. Aký rozdiel môžu priniesť na dôchodku?
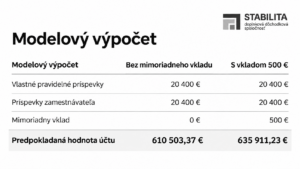
Pozrime sa na konkrétny modelový príklad, ktorý sme pripravili pomocou dôchodkovej kalkulačky STABILITY.
Predstavme si 30-ročného človeka, ktorý si pravidelne sporí v treťom pilieri. Každý mesiac si na svoj osobný dôchodkový účet odkladá 50 eur a rovnakou sumou mu prispieva aj zamestnávateľ. Celkovo tak na jeho dôchodkové sporenie smeruje 100 eur mesačne. Svoje úspory má investované v Stabilita indexovom príspevkovom d.d.f., teda vo fonde zameranom na dlhodobé investovanie na akciových trhoch.
Ak bude v tomto sporení pokračovať až do dôchodku, podľa použitého modelu v kalkulačke môže hodnota jeho osobného účtu dosiahnuť 610 503,37 eura.
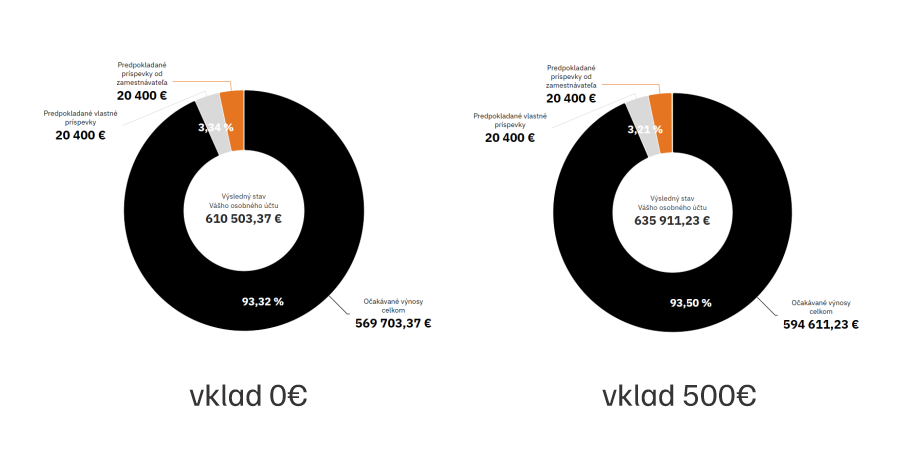
A teraz si predstavme, že sa tento sporiteľ rozhodne na konci roka vložiť do svojho dôchodkového sporenia ešte mimoriadnych 500 eur. Nemusí pritom nijako meniť svoje pravidelné mesačné príspevky ani príspevky zamestnávateľa.
Výsledok? Pri rovnakých modelových predpokladoch môže hodnota jeho osobného účtu pri odchode do dôchodku dosiahnuť 635 911,23 eura.
Rozdiel predstavuje neuveriteľných 25 407,86 eura.
Pritom sa zmenila jediná vec – jednorazový vklad vo výške 500 eur na začiatku sporenia.
Kúzlo času a zloženého úročenia
Ako je možné, že relatívne malá suma dokáže v modelovom výpočte vytvoriť taký výrazný rozdiel? Odpoveďou je čas a princíp zloženého zhodnocovania, ktorý poznáme aj pod označením zložené úročenie.
Pri dlhodobom investovaní sa totiž nezhodnocujú len pôvodne vložené peniaze, ale postupne aj výnosy dosiahnuté v predchádzajúcich obdobiach. Ak sa tieto výnosy ďalej investujú, stávajú sa súčasťou majetku, ktorý môže vytvárať ďalšie výnosy.
V našom príklade má tridsaťročný sporiteľ pred sebou ešte približne 34 rokov sporenia. Jeho jednorazový vklad tak dostáva dostatok času na to, aby sa na ňom mohol naplno prejaviť efekt dlhodobého zhodnocovania.
Samozrejme, uvedený výsledok vychádza z modelových predpokladov dôchodkovej kalkulačky a zvoleného indexového fondu. Výnosy finančných trhov nie sú každý rok rovnaké, ich vývoj môže byť pozitívny aj negatívny a skutočná hodnota úspor sa môže od modelového výpočtu výrazne líšiť. Dôležitý je však samotný princíp – čím dlhšie majú investované peniaze priestor na zhodnocovanie, tým väčší môže byť ich potenciálny prínos.
Vianočné darčeky potešia dnes. Tento môže potešiť aj o desaťročia.
Koniec roka je prirodzeným obdobím, keď premýšľame, ako naložiť so svojimi peniazmi. Niektorí z nás dostávajú koncoročné odmeny či trinásty plat, iní sa snažia udržať pod kontrolou výdavky spojené s Vianocami.
Nemusíme pritom robiť zásadné zmeny v rodinnom rozpočte. Aj rozhodnutie odložiť časť mimoriadneho príjmu alebo obmedziť niekoľko impulzívnych nákupov môže mať svoj význam.
Doplnkové dôchodkové sporenie totiž nemusí byť založené výlučne na pravidelných mesačných príspevkoch. Svoje úspory môžeme podporiť aj mimoriadnym jednorazovým vkladom, a to bez potreby meniť nastavenú výšku pravidelného sporenia.
A hoci sa 500 eur nemusí zdať ako suma, ktorá zásadne zmení našu finančnú budúcnosť, pri dlhodobom investovaní môže byť jej potenciálny prínos prekvapivo veľký.
Vyskúšajte si vlastný výpočet
Náš príklad ukazuje situáciu tridsaťročného sporiteľa, ktorý má pred sebou viac ako tri desaťročia investovania. Každý z nás je však v inej životnej situácii, má inú výšku príspevkov, investičnú stratégiu aj čas zostávajúci do dôchodku.
Práve preto sme pre vás pripravili dôchodkovú kalkulačku STABILITY, v ktorej si môžete jednoducho namodelovať vývoj svojich dôchodkových úspor.
Stačí zadať svoj vek, výšku pravidelných mesačných príspevkov vrátane príspevku zamestnávateľa, zvoliť si investičné fondy a prípadne doplniť jednorazový vklad. Následne si môžete porovnať, ako sa zmení predpokladaná hodnota vášho osobného účtu.
Skúste napríklad zadať jednorazový vklad 100, 300 alebo 500 eur a pozrite sa, aký rozdiel môže priniesť vo vašom konkrétnom prípade.
Možno zistíte, že jeden z najlepších vianočných darčekov, ktoré si tento rok môžete dopriať, nemusíte hľadať pod stromčekom. Stačí myslieť aj na svoje budúce ja.